工程造价咨询业务收入达1143.02亿元 行业格局、增长动力与未来展望
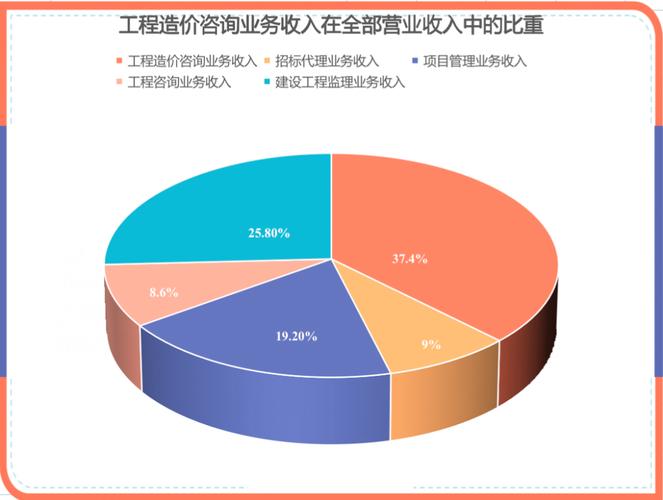
我国工程造价咨询行业持续保持稳健发展态势。最新统计数据显示,工程造价咨询业务收入达到1143.02亿元,占全部营业收入的相当比重,反映出该细分领域在工程建设产业链中的专业价值与市场地位进一步提升。
一、总体规模与结构特征
从总体规模看,1143.02亿元的工程造价咨询业务收入,表明行业已形成千亿级市场体量。这一收入既包括传统的编制与审核工程概算、预算、结算、竣工决算等核心咨询业务,也涵盖全过程造价咨询、工程造价纠纷鉴定、工程造价信息服务等新兴业态。其中,房屋建筑工程、市政工程、交通运输工程和水利水电工程仍是主要收入来源,合计占比通常超过七成。
二、需求驱动因素
1. 固定资产投资扩张
基础设施补短板、城市更新、新型城镇化建设以及制造业技术改造投资持续增长,为工程造价咨询创造了大量新增需求。
2. 政策法规完善
《建设项目工程总承包管理规范》《工程造价咨询企业管理办法》等法规不断完善,推动造价咨询从阶段性服务向项目全生命周期服务延伸。
3. 全过程工程咨询推广
全过程工程咨询模式逐步普及,造价咨询作为其核心组成部分,充分发挥投资控制、合同管理与价值优化功能,服务单价与稳定性上升。
4. 数字化转型
BIM、大数据与人工智能造价管理平台的推广应用,提高了咨询服务效率,商业模式从劳动密集型向技术与数据驱动型转变,客单价有所提升。
三、竞争格局与区域差异
工程造价咨询市场呈现“头部壁垒提升、中部竞争激烈、小企业填充尾部”的格局。部分龙头企业已形成全国性网络,并进入资本运作与并购扩张阶段;与此区域间差距明显,东部沿海经济发达地区凭借项目数量与附加值优势贡献主要收入,中西部地区则在国家区域协调发展战略支撑下增速较快。
四、风险与挑战
- 房地产行业调整带来住宅类项目造价咨询收入阶段性承压;
- 资质门槛放宽后行业内卷与价格战风险加剧;
- 国际同行进入以及国际工程对咨询企业能力要求提高,高端复杂项目境外竞争日趋激烈;
- 数据和网络安全以及执业质量责任风险加大。
五、发展趋势与建议
1. 做大全过程工程咨询蛋糕;
企业应深化设计、监理、招标代理和造价等多阶段业务融合,提高单项目收费与客户黏性。
2. 加速数字化与标准化
建立企业内外数据标准,统一数字化协同平台,实现结构化历史数据沉淀和作业流程的SP系统质量管控。
3. 国际化及人才培养
鼓励造价工程师熟悉FIDIC合同条款与国际计量规则,拓展报关与合规咨询能力。有针对性地培养具备土木工程、数据分析与法律责任的复合型人才。
4. 强化风险管理以及内控
推行审检、数据安全和投标风控机制的构建。依法依规保存过程成果以及文档治理体系。跨区域组织必备运营风险监管及时规范操作规程变更。
工程造价咨询1143.02亿元的业务收入,展现的是传统行业的专业职责与大后台纵深掘金的生命力。未来随着工程定义和服务范畴的拓宽、数据穿透效力显现、品牌聚集规模化形成,全面经营的咨询平台型的全周期咨询服务特性将成为稳固占有率的核心推力,在新一代事业篇章中为大中型甚至大规模用户提供设计初期介入并反馈完整化管理能力的一站式降低总体投控水平的整体升级解决方案。
如若转载,请注明出处:http://www.dh-fd.com/product/41.html
更新时间:2026-10-21 01:02:59